

La Ley de Segunda Oportunidad divide opiniones: para unos es una herramienta de justicia social; para otros, una forma de premiar a quienes no pagan sus deudas. Pero ¿qué hay realmente detrás de esta polémica?
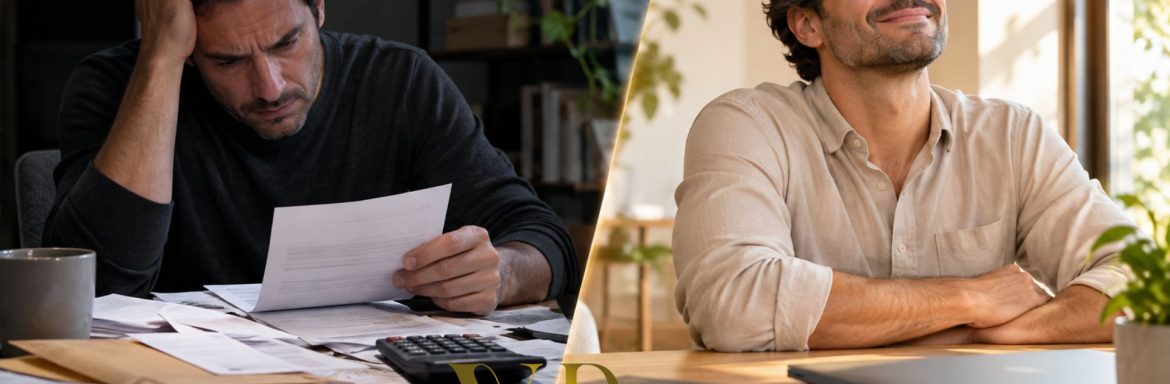
Imagina dos personas.
Una lleva años trabajando, ajustando sus gastos y renunciando a pequeños caprichos para pagar religiosamente sus préstamos.
La otra acumula 50.000 euros de deudas, atraviesa una situación de insolvencia y consigue que un juez le exonere de buena parte de ellas mediante la Ley de Segunda Oportunidad.
La primera sigue pagando. La segunda puede empezar de nuevo.
¿Es justo?
Esta pregunta genera un debate que va mucho más allá de los tribunales.
¿La Ley de Segunda Oportunidad premia a quienes no pagan?
Es una de las críticas más habituales.
Hay quienes consideran que, si una persona pide dinero prestado, debe devolverlo, independientemente de las circunstancias.
Y su argumento es comprensible: cumplir las obligaciones económicas también implica esfuerzo, responsabilidad y sacrificio.
Pero existe otra realidad.
Personas que pierden su empleo, autónomos cuyos negocios fracasan, familias que sufren una enfermedad o ciudadanos que, después de años intentando mantenerse al día, terminan atrapados en una deuda imposible de afrontar.
¿Deberían permanecer endeudados durante el resto de su vida?
¿Hasta qué punto una deuda debe convertirse en una condena económica permanente?
No todo el que tiene deudas es irresponsable
Existe una tendencia a pensar que quien acumula deudas necesariamente ha vivido por encima de sus posibilidades.
Sin embargo, las situaciones de sobreendeudamiento pueden tener orígenes muy diferentes.
Un préstamo para mantener un negocio que finalmente cierra. Una reducción inesperada de ingresos. Una separación. La acumulación de intereses que termina haciendo inasumible una deuda inicialmente manejable.
Por supuesto, también existen decisiones financieras imprudentes.
Y precisamente ahí aparece una cuestión fundamental: ¿dónde está la línea entre una persona que merece una segunda oportunidad y alguien que pretende eludir sus responsabilidades?
La legislación española establece requisitos y exclusiones para acceder a la exoneración. No basta con dejar de pagar ni con solicitarlo.
El deudor debe cumplir las condiciones legales de buena fe y actuar con transparencia. Ocultar bienes, incumplir los deberes de información o asumir determinadas deudas de forma temeraria o negligente puede impedir la exoneración o tener consecuencias jurídicas.
Además, no todas las deudas pueden cancelarse y la situación patrimonial del deudor puede afectar al procedimiento.
Pero hay algo de lo que se habla mucho menos: ¿qué ocurre con quien no cobra?
Cuando hablamos de cancelar deudas, solemos pensar en grandes bancos y entidades financieras.
Sin embargo, los acreedores no siempre son grandes empresas.
También pueden existir pequeños negocios, profesionales y autónomos que necesitan cobrar sus facturas para seguir funcionando.
Y esto plantea otra pregunta incómoda:
¿Puede una segunda oportunidad para una persona convertirse en un problema económico para otra?
Es una preocupación legítima que no debería ignorarse.
La Ley de Segunda Oportunidad intenta ofrecer una salida a la insolvencia, pero su aplicación también afecta a los derechos de los acreedores.
Por eso es importante que exista un procedimiento judicial, requisitos objetivos y mecanismos de control.
¿Y si el verdadero problema fuera otro?
Tal vez el debate no debería centrarse únicamente en quién paga y quién deja de pagar.
También deberíamos preguntarnos por qué determinadas personas llegan a acumular deudas que no podrán devolver.
¿Qué responsabilidad tienen las entidades que conceden financiación?
¿Se evalúa adecuadamente la capacidad de pago?
¿Disponemos de suficiente educación financiera para comprender las consecuencias de contratar varios préstamos?
La responsabilidad económica es importante, pero también lo es prevenir situaciones de endeudamiento insostenible.
Nuestra opinión desde Vive Sin Deudas
En Vive Sin Deudas creemos que la segunda oportunidad no debería ser un premio a la irresponsabilidad, pero tampoco un privilegio reservado únicamente a quienes nunca se han equivocado.
Las dificultades económicas pueden afectar a personas trabajadoras, responsables y comprometidas con sus obligaciones.
Defender la Ley de Segunda Oportunidad no significa justificar cualquier impago.
Significa reconocer que, en determinadas circunstancias, mantener a una persona atrapada indefinidamente en deudas que no puede satisfacer tampoco ofrece una solución razonable.
La ley debe aplicarse con rigor, transparencia y respeto a todas las partes.
Porque una segunda oportunidad tiene sentido cuando permite recuperar una vida económica viable, no cuando se utiliza para eludir deliberadamente las obligaciones.
Ahora queremos conocer tu opinión
Aquí es donde comienza el verdadero debate.
¿Te parece justo que una persona pueda cancelar judicialmente 50.000 euros de deudas mientras otra continúa haciendo sacrificios para pagar sus préstamos?
¿Crees que todos merecemos una segunda oportunidad o que las deudas deberían pagarse siempre?
Te leemos en los comentarios. Queremos conocer tu opinión, incluso si no estás de acuerdo con nosotros.
¿Estás atravesando una situación de sobreendeudamiento?
En Vive Sin Deudas analizamos cada situación de manera individual para valorar si es posible acogerse a la Ley de Segunda Oportunidad y qué consecuencias tendría.
La posibilidad de obtener la exoneración depende de las circunstancias del caso y del cumplimiento de los requisitos legales.
Nota: La explicación jurídica está contrastada con los artículos 486, 487, 489 y 493 del texto refundido de la Ley Concursal.